اعتباردهی با وثیقه دارایی؛ تسهیل دسترسی یا انتقال ریسک به مشتری؟
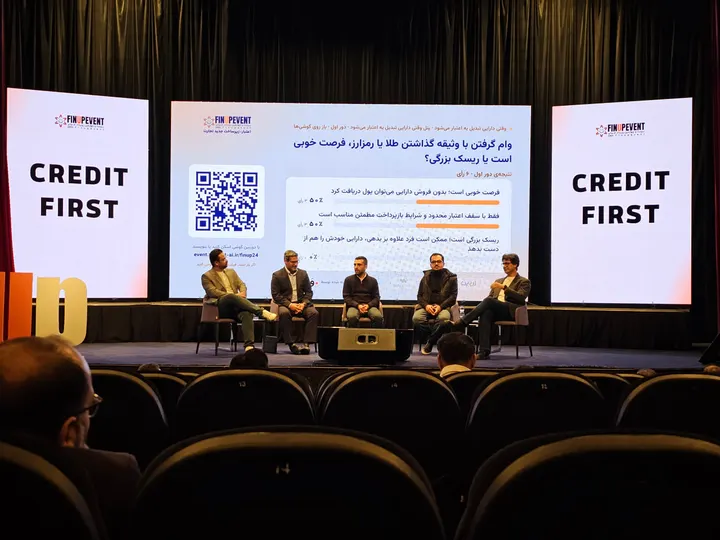
اعتباردهی با وثیقه دارایی؛ تسهیل دسترسی یا انتقال ریسک به مشتری؟
در پنل فیناپ، فعالان بانکی و لندتکی درباره توثیق دارایی، محدودیت دادههای اعتبارسنجی و ضرورت ارزیابی توان بازپرداخت گفتوگو کردند.
در بیستوچهارمین رویداد فیناپ، پنلی با عنوان «وقتی دارایی تبدیل به اعتبار میشود» با حضور مدیرعامل وال گلد، معاون بازاریابی و سوپراپلیکیشن دیجیپی، رئیس هیئتمدیره شرکت اعتبارسنجی ایرانیان و مدیرکل بانکداری خرد و کسبوکارهای کوچک بانک ملی ایران برگزار شد. حاضران در این پنل درباره فرصتها و چالشهای تبدیل دارایی به اعتبار، نقش پلتفرمهای مالی در تسهیل دسترسی به تسهیلات، ضرورت توسعه زیرساختهای توثیق و اعتبارسنجی و چگونگی مدیریت ریسک در این فرایند بحث و تبادل نظر کردند.
به گزارش دیجیاتو، علی میری، مدیرعامل وال گلد در پنل «وقتی دارایی تبدیل به اعتبار میشود» با بیان این که پسانداز در اقتصاد به این معناست که از بخشی از لذت امروز صرفنظر کنیم تا در آینده توان اقتصادی بیشتری داشته باشیم، گفت: «نگاه ما به توثیق دارایی از همین نقطه شروع میشود. هدف این است که فرد بتواند بدون فروش دارایی خود، از یک سو ارزش آن را در بلندمدت حفظ کند و از سوی دیگر، در کوتاهمدت از ظرفیتی که آن دارایی برایش ایجاد میکند، بهره ببرد.»
او با اشاره به اهمیت تفکیک سه مفهوم ثروت، نقدشوندگی و توان مالی ادامه داد: «ثروت به ارزش خالص داراییهای فرد گفته میشود؛ نقدشوندگی نشان میدهد چه میزان از دارایی و منابع فرد بهصورت نقد و آزاد در اختیار او قرار دارد و توان مالی نیز از مجموع درآمد، دارایی و منابع نقدی او شکل میگیرد و نشاندهنده ظرفیت اقتصادی فرد است. نگاه ما این است که توثیق دارایی بتواند به افزایش توان اقتصادی افراد کمک کند.»
میری در ادامه این پنل اظهار داشت در اقتصادی که با تورم بالا مواجه است، طبیعی است که افراد به دنبال راهی برای حفظ ارزش داراییهای خود باشند، او در این باره توضیح داد: «مسئله فقط دریافت اعتبار نیست؛ حفظ دارایی و ارزش آن در کنار استفاده از ظرفیت اقتصادیاش اهمیت دارد. ما به دنبال مدلی هستیم که کاربر مجبور نباشد برای تأمین اعتبار، دارایی خود را بفروشد؛ بلکه بتواند آن را بهعنوان وثیقه قرار دهد و در عین حفظ دارایی، از اعتبار حاصل از آن در کوتاهمدت استفاده کند.»
مدیرعامل وال گلد با تاکید بر اهمیت همکاری شبکه بانکی با شرکتهای لندتک ادامه داد: «اجرای این مدل به همکاری شبکه بانکی نیاز دارد؛ چراکه اعتباری که قرار است در اختیار کاربران قرار بگیرد، باید از منابعی تأمین شود که پلتفرم بهتنهایی در اختیار ندارد. پلتفرم به بانک مراجعه میکند و درخواست تخصیص خط اعتباری برای کاربرانش را میدهد. در این مرحله، بانک از پلتفرم وثیقه یا تضمین میخواهد. ما میگوییم رتبه اعتباری شرکت و کاربرانمان میتواند مبنای ارزیابی باشد، اما در عمل، پاسخ بانک در بسیاری از موارد این است که باید وثیقهای مانند طلا ارائه کنید.»
به گفته میری دسترسی بخش عمدهای از مردم ایران به منابع تسهیلات بانکی محدود است و این منابع بهصورت گسترده در اختیار همه قرار نمیگیرد. از این رو بخشی از این فرایند میتواند از طریق ظرفیت پلتفرمها تسهیل شود. پلتفرمها به دلیل مقیاس فعالیت و توان تحلیل دادههای کاربران، میتوانند از بانکها خط اعتباری دریافت کنند و آن را در اختیار مشتریان خود قرار دهند.
او همچنین به نقش لندتکها در این فرایند اشاره کرد و گفت: «نقش ما این است که با استفاده از دادهها و زیرساخت خود، تجربه کاربری بهتری برای دریافت تسهیلات بانکی ایجاد کنیم و فرایند دسترسی افراد به اعتبار را تسهیل کنیم. بانکها منابع مالی را تأمین میکنند و پلتفرمها با شناخت و تحلیل دادههای کاربران، به بهبود فرایند اعتباردهی کمک میکنند.»
وثیقهگذاری نباید جایگزین اعتبارسنجی شود
در بخش دیگری از این پنل، حمیدرضا سعادتی، معاون بازاریابی و سوپراپلیکیشن دیجیپی، با بیان این که با دریافت وثیقه برای اعطای اعتبارهای خرد موافق نیست، گفت: «پیش از هر چیز باید بتوانیم افراد خوشحساب را شناسایی کنیم. اگر به کشورهای منطقه نگاه کنیم، میبینیم شرکتهای فعال در این حوزه به اطلاعات پایه و گستردهای درباره رفتار شهروندان دسترسی دارند؛ اطلاعاتی که میتواند رفتار مالی و میزان پایبندی آنها به تعهداتشان را نشان دهد. برای مثال، در امارات مشخص است که یک فرد قبوض آب و برق یا جریمههای رانندگی خود را چگونه پرداخت میکند و این اطلاعات پیش از اعطای اعتبار بررسی میشود. اما شرکتهای فعال در صنعت BNPL در ایران عمدتاً بر اساس دادههای محدود خود فعالیت میکنند و دسترسی به چنین اطلاعات گستردهای در کشور فراهم نیست.»
او با تاکید بر این موضوع که دریافت وثیقه یا وثیقهگذاری دارایی باید بیشتر در اعتبارات با مبالغ بالا مطرح باشد، ادامه داد: «یکی از مشکلات ما این است که دسترسی شرکتهای لندتکی به داراییهای قابل توثیق و زیرساختهای لازم برای استفاده از آنها محدود است و در یکی دو سال گذشته نیز تغییر و بهروزرسانی مؤثری در این زمینه اتفاق نیفتاده است.»
سعادتی تاکید کرد که برای ارزیابی توان بازپرداخت افراد باید به دادههای دیگری هم دسترسی وجود داشته باشد، او در این باره افزود: «برای مثال، اینکه چه میزان پول بهصورت مستمر و ماهانه به حساب یک فرد واریز میشود، اطلاعات مهمی درباره وضعیت مالی کاربر به ما میدهد. لزوما نیازی نیست جزئیات مبلغ ورودی حساب در اختیار اعتباردهنده قرار بگیرد؛ همین که مشخص باشد فرد بهطور منظم ورودی مالی دارد، میتواند در ارزیابی توان بازپرداخت او مؤثر باشد.»
به گفته او دادههای فعلی مربوط به رفتار کاربر در یک پلتفرم یا شاخصهای مقطعی، بهتنهایی برای ارزیابی کافی نیستند و اگر بخواهند صرفا بر اساس شاخص اعتبارسنجی موجود تصمیمگیری کنند، نرخ نکول ممکن است به بیش از ۶ تا ۷ درصد برسد.
معاون بازاریابی و سوپراپلیکیشن دیجیپی در این پنل با اشاره به محدود بودن منابع تسهیلات بانکی، اظهار کرد: «در حال حاضر بانکها بهراحتی تسهیلات بالاتر از ۴۰۰ میلیون تومان پرداخت نمیکنند. اگر نظام اعتبارسنجی از دقت و کارایی لازم برخوردار است، چرا باید مسئولیت نرخ نکول و ریسک پرداخت تسهیلات بهطور کامل بر عهده پلتفرمها قرار بگیرد؟ مسئله به این سادگی نیست که صرفا ریسک را به پلتفرم منتقل کنیم.»
ضرورت توسعه دسترسی به دادهها و خدمات توثیق دارایی
مهدی احمدی، رئیس هیئت مدیره شرکت اعتبارسنجی ایرانیان، نیز در این پنل حضور داشت، او در ابتدا با بیان این که استانداردهای اعتبارسنجی در ایران، از بسیاری از کشورهای دنیا بهتر است، گفت: «دقت پیشبینی نظام اعتبارسنجی در ایران به بیش از ۹۲ درصد میرسد؛ در حالی که این رقم در سطح جهانی حدود ۹۰ درصد است. البته در سالهای اخیر کیفیت دادهها و فرایند اعتبارسنجی نیز بهبود پیدا کرده است و بخشی از این پیشرفت را مدیون همکاری شرکتهای فعال در حوزه داده و اعتبارسنجی هستیم.»
او در ادامه با اشاره به این که گزارش اعتبارسنجی در ایران از ابتدا بر اساس تمایل به پرداخت طراحی شده، نه توان بازپرداخت یا توان مالی افراد، اظهار کرد: «نمیتوان انتظار داشت این گزارش بهتنهایی تصویر کاملی از وضعیت مالی مشتری ارائه دهد. در دادههایی که ما بررسی کردهایم، با افزایش مبلغ تسهیلات، نرخ نکول نیز بیشتر شده است. در مقابل، تسهیلات خرد که برای تأمین نیازهای روزمره افراد دریافت میشوند، معمولا با ریسک اعتباری و نرخ نکول کمتری همراهاند. به همین دلیل، من با استفاده از اعتبارسنجی برای اعطای تسهیلات خرد موافقم.»
احمدی در ادامه این پنل به نقش اپراتورها اشاره کرد و در این باره گفت: «دسترسی به دادههای بیشتر، از جمله اطلاعات اپراتورها، میتواند به ارزیابی دقیقتر وضعیت اعتباری افراد کمک کند. از سوی دیگر، لازم است امکان استفاده از داراییهای قابل توثیق نیز برای مردم شناختهشدهتر شود. برای مثال، امکان توثیق واحدهای صندوقهای درآمد ثابت وجود دارد و برخی مجموعهها در این زمینه سرویس ارائه میکنند. برای سهام و صندوقهای قابل معامله نیز زیرساختهایی از سوی سپردهگذاری مرکزی فراهم شده است. با این حال، به نظر میرسد اطلاعرسانی درباره این خدمات کافی نبوده و بسیاری از مردم از وجود چنین امکاناتی اطلاع ندارند.»
احمدی با اشاره به ارزش منابع اعتباری در شرایط تورمی کشور اظهار کرد: «در اقتصاد ایران، به دلیل شرایط تورمی و محدودیت منابع، دسترسی به تسهیلات و شرایط دریافت آنها با بسیاری از کشورهای دیگر تفاوت دارد. در چنین فضایی، منابع اعتباری میتوانند ارزش و امتیاز اقتصادی قابلتوجهی داشته باشند. بنابراین، نقش نهاد ناظر باید فراهم کردن زمینه رقابت، شفافیت و دسترسی برابر به اطلاعات باشد؛ نه اینکه صرفا با تعیین نرخ و محدود کردن قیمتها در فعالیت کسبوکارها مداخله کند.»
او با بیان این که اعتبارسنجی و دارایی دو موضوع متفاوتاند، ادامه داد: «در نظام بانکی نیز افرادی که رتبه اعتباری مناسبی دارند، در برخی موارد میتوانند بدون ارائه ضامن تسهیلات دریافت کنند. در بازار سرمایه هم برای تأمین مالی شرکتها از رتبه اعتباری استفاده میشود؛ به این معنا که شرکتهایی با ریسک اعتباری پایینتر میتوانند بر اساس رتبه خود تأمین مالی شوند و الزاما نیازی به ارائه ضمانتنامه بانکی یا توثیق سهام و دارایی ندارند. ما نیز در حال حاضر میخواهیم از رتبه اعتباری خود برای دریافت تسهیلات استفاده کنیم.»
تسهیل دریافت اعتبار یا انتقال ریسک؟
صادق سپندارند، مدیرکل بانکداری خرد و کسبوکارهای کوچک بانک ملی ایران در ابتدا با تاکید بر این که مدل توثیق دارایی در نظام بانکی ایران سابقهای طولانی دارد، گفت: «پلتفرمهای امروزی با سادهسازی فرایند وثیقهگذاری، امکان استفاده از دارایی بهعنوان وثیقه را تسهیل کردهاند. این اتفاق از نگاه بانکها جذاب است، اما باید توجه داشت که ریسک هیچوقت از بین نمیرود، بلکه از یک بخش به بخش دیگر منتقل میشود.»
او با بیان این که یکی از انتقادهایی که همواره به نظام بانکی وارد بوده، دشواری دریافت تسهیلات است، اظهار کرد: «بانکها برای کاهش ریسک خود از متقاضی وثیقه میخواهند و حالا پلتفرمها با سادهتر کردن فرایند توثیق، همین امکان را در اختیار بانکها قرار میدهند. اما پرسش اصلی این است که در این میان ریسک به کجا منتقل میشود؟ وقتی داراییای مانند طلا، رمزارز یا واحدهای صندوقهای درآمد ثابت وثیقه گذاشته میشود، ریسک نکول برای بانک کاهش پیدا میکند؛ اما این موضوع بهمعنای اطمینان از توان بازپرداخت فرد نیست و نمیتواند جایگزین ارزیابی توان مالی او شود.»
سپندارند همچنین اظهار داشت که ممکن است فردی سابقه اعتباری خوبی داشته باشد و توان بازپرداخت تسهیلات را نیز داشته باشد، اما دارایی قابلتوجهی برای وثیقهگذاری در اختیار نداشته باشد، او در این باره توضیح داد: «در مقابل، ممکن است فردی دارایی نقدشوندهای مانند طلا داشته باشد، اما توان بازپرداخت اقساط را نداشته باشد. بنابراین، اگر صرفا بر اساس دارایی به افراد اعتبار بدهیم، ممکن است منابعی را در اختیار کسی قرار دهیم که توان بازپرداخت ندارد. در چنین شرایطی، بانک با دریافت وثیقه ریسک خود را کاهش داده، پلتفرم کارمزدش را دریافت کرده، اما در نهایت این مشتری است که ممکن است داراییای را که طی سالها به دست آورده، از دست بدهد.»
مدیرکل بانکداری خرد و کسبوکارهای کوچک بانک ملی ایران معتقد است که نباید توثیق دارایی را جایگزین اعتبارسنجی و سنجش توان بازپرداخت کنیم، او در همین راستا اظهار کرد: «من با توسعه امکان توثیق دارایی مخالفتی ندارم، اما معتقدم حتی برای تسهیلات با مبالغ بالاتر نیز اگر مشتری از توان بازپرداخت مناسبی برخوردار باشد، باید بر اساس اعتبارسنجی به او تسهیلات داد. نگرانی من این است که تمرکز بیش از اندازه بر وثیقهگیری، مانع توسعه اعتبارسنجی دقیق شود. پلتفرمهایی مانند دیجیکالا و اسنپ دادههای گستردهای در اختیار دارند که میتواند برای ارزیابی رفتار و توان مالی افراد مورد استفاده قرار بگیرد؛ دادههایی که مستقل از داراییهای افراد، به شناخت بهتر وضعیت اعتباری آنها کمک میکنند.»