خرید اعتباری طلا و رمزارز؛ اختلاف کارشناسان بر سر محدودیت و آزادی اقتصادی
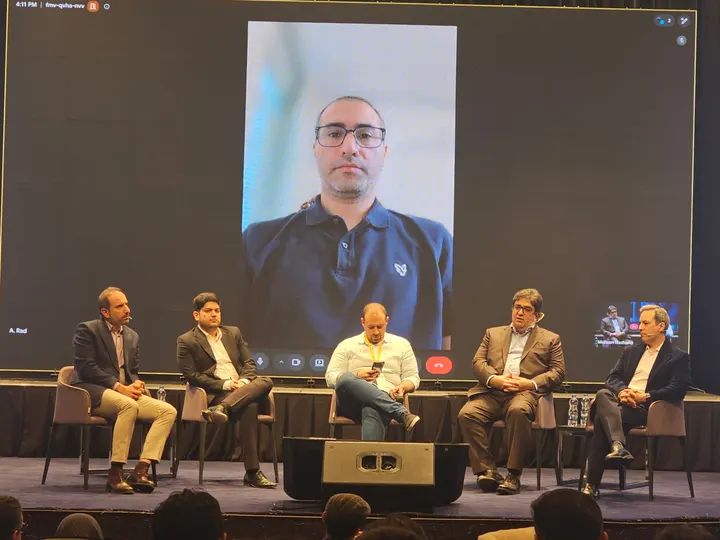
خرید اعتباری طلا و رمزارز؛ اختلاف کارشناسان بر سر محدودیت و آزادی اقتصادی
در پنل تنظیمگری اعتبار، محدودیت خرید اعتباری طلا و رمزارز از منظر ریسک بانکی، آزادی اقتصادی و شفافیت بررسی شد.
بانک مرکزی در دستورالمعل جدیدی که ۸ مهرماه امسال به بانکها ابلاغ شده، اعطای هرگونه تسهیلات و اعتبار بانکی برای خرید طلا، ارز و رمزارز را ممنوع کرد. این بخشنامه در جریان رویداد فیناپ و در پنل «تنظیمگری تأمین اعتبار برای خرید طلا و رمزارز؛ محدود یا ممنوع؟» به بحث گذاشته شد. نماینده بانک مرکزی بر ضرورت مدیریت انتظارات تورمی در شرایط خاص کشور تأکید کرد و در مقابل، نمایندگان کسبوکارها خواستار شفافسازی دلایل و زمان پایان محدودیتها شدند.
به گزارش دیجیاتو، پنل «تنظیمگری تأمین اعتبار برای خرید طلا و رمزارز؛ محدود یا ممنوع؟» با رویکرد شبیهسازی تنظیمگری، به بررسی دستورالعمل اخیر بانک مرکزی درباره محدودسازی تأمین اعتبار برای خرید اقساطی طلا و رمزارز پرداخت. پرسش اصلی این بود که اگر حاضران در جایگاه قانونگذار قرار داشتند، خرید اعتباری این داراییها را چگونه مدیریت میکردند؟
مانییکتا: تصمیم بانک مرکزی را باید در شرایط زمان اتخاذ آن سنجید
محمدرضا مانییکتا، مدیرکل نظارت بر نظامهای پرداخت بانک مرکزی، با اشاره به شرایط اقتصادی و سیاسی کشور، محدودیت تأمین اعتبار برای خرید طلا و رمزارز را تصمیمی با دلایل اقتصادی دانست و گفت: «سیاستگذار پولی در شرایط خاص تصمیماتی میگیرد و قضاوت صحیح درباره این تصمیمات باید در همان برهه زمانی انجام شود.»
او توضیح داد که شرایط پس از جنگ و انتظارات تورمی، در اتخاذ این تصمیم مؤثر بودهاند: «مدیریت هیجان در شرایطی که انتظارات تورمی در بورس و بازار ارز ایجاد میشود، مدنظر بوده است. چالشهایی هم در حوزه تنظیمگری اعتباری داریم که ورود بانکها به تأمین اعتبار معاملات طلا میتواند آنها را افزایش دهد.»
مانییکتا همچنین برای تشریح ابعاد بازار، به آمار پرداختها اشاره کرد و گفت: «کل فضای پرداخت کشور حدود ۴۴۰۰ همت در ماه است که حدود ۱۲۰۰ همت آن به تجارت الکترونیکی مربوط میشود. در این فضا، سکوهای طلای آبشده ماهانه حدود ۲۵ همت گردش دارند.»
او در واکنش به پیشنهاد استفاده از ابزار نرخ بهره به جای محدودیت نیز بر شرایط خاص کشور تأکید کرد و گفت: «شاید یادتان رفته که ما در جنگیم.»
حکیمی: مسئله اصلی، ریسک بانکی و رانت ناشی از نرخ بهره است
ناصر حکیمی، معاون سابق فناوریهای نوین بانک مرکزی، بحث را با پرسش درباره رعایت مقررات احتیاطی در اعطای اعتبار برای خرید طلا آغاز کرد. او بر ضرورت بررسی توان پذیرش ریسک از سوی فروشنده تأکید کرد و گفت: «آیا کسی که طلا را میفروشد، میتواند ریسک نکول را بپذیرد؟ دارایی و سرمایهاش چقدر است که ریسک نکول بر عهده بانک نیفتد؟»
او محدودیت منابع ارزی را نیز از ملاحظات این تصمیم دانست: «ما آنقدر منابع ارزی نداریم. آیا بازار توان پاسخگویی به تقاضایی را که ایجاد میکنیم، دارد؟ در شرایط عادی این موضوع محل اشکال نیست، اما اکنون با محدودیت منابع مواجهیم.»
حکیمی در ادامه، خرید اعتباری طلا با تسهیلات دارای نرخ بهره سرکوبشده را در چارچوب مسئله رانت بررسی کرد و گفت: «ما از جیب سپردهگذار، بین کسانی که به این وامها دسترسی دارند، برای خرید قسطی طلا منابع توزیع میکنیم. کل اقتصاد ما به دلیل سرکوب نرخ بهره رانتی است.»
او با تفکیک دارایی شخصی از منابع تسهیلات افزود: «زمانی میتوانم درباره دارایی تصمیم بگیرم که آن دارایی متعلق به من باشد؛ اما وام، دارایی من نیست.»
به گفته حکیمی، نظارت بر ترکیب دارایی بانکها باید جدیتر باشد. او در عین حال، دستورالعمل اخیر را پاسخی به ریشه مسئله ندانست: «این دستورالعمل تا حدی سطحی است و به معلول میپردازد. این وام اصلاً نباید داده شود، چون رانت ایجاد میکند.»
احمدنیا: خرید اقساطی دارایی با توثیق آن متفاوت است
بردیا احمدنیا، رئیس هیئتمدیره والکس، بر ضرورت روشن شدن موضوع دستورالعمل تأکید کرد و گفت: «باید مشخص شود طلا و رمزدارایی را بهعنوان وثیقه میبینیم یا کالایی که بهصورت قسطی خریداری میشود. این دو، تنظیمگری متفاوتی میطلبند.»
او معتقد بود در مدل مبتنی بر وثیقه، امکان مدیریت ریسک روشنتر است: «اگر دارایی بهعنوان وثیقه دیده شود، از بسیاری از وامهای بانکی قابلدفاعتر است؛ زیرا دارایی مشخص است و نکول از محل همان دارایی قابل پرداخت خواهد بود.»
رئیس هیئتمدیره والکس، جذابیت اقتصادی دریافت تسهیلات را نتیجه فاصله نرخ بهره و تورم دانست و گفت: «اول باید ببینیم چرا در این اقتصاد، دریافت وام با نرخ ۲۳ درصد اقتصادی است. نمیشود فقط به حوزه طلا نقد داشت؛ باید بررسی کرد که آیا این فضا برای کاربر منطقی است یا نه.»
او همچنین کنترل محل مصرف تسهیلات را زیر سؤال برد: «وقتی بانک بدون وثیقه و با ضامن وام میدهد، نمیتوانید محل مصرف آن را کنترل کنید.»
احمدنیا پیشنهاد کرد به جای ممنوعیت، از ابزار نرخ استفاده شود و افزود: «اگر جای بانک مرکزی بودم، بازار را با نرخ بهره کنترل میکردم.» او همچنین خواستار انتشار شاخصهای تصمیمگیری و نتایج سیاستها شد و گفت: «اگر بانک مرکزی کنترلگر شاخصهاست، آنها را شفاف اعلام کند و نتیجه سیاستگذاریهایش را هم بگوید. این مسائل شهودی نیست.»
راد: دلایل محدودیت و زمان پایان آن باید روشن باشد
امیرحسین راد، رئیس هیئتمدیره نوبیتکس، با مخالفت با محدودیت محل مصرف تسهیلات گفت: «بهعنوان کسبوکار، با این دستورالعملها بهصورت کلی مخالفم. اساساً معتقدم تنظیمگر و حاکمیت اجازه تصمیمگیری درباره محل مصرف وام مشتری را ندارند.»
او با اشاره به تلاش مردم برای حفظ ارزش دارایی در شرایط تورمی افزود: «وضعیت ریال مثل توپ داغی است که هر کس میخواهد آن را رد کند. حالا اجازه ندهیم فرد برای افت ارزش داراییاش راهحلی داشته باشد؟»
رئیس هیئتمدیره نوبیتکس تأکید کرد که هزینه شرایط خاص نباید به گروههای متوسط و ضعیف منتقل شود: «میفهمیم این اتفاق محصول شرایط خاص است، اما نباید فشار را به قشر متوسط و ضعیف جامعه منتقل کرد. وقتی چنین محدودیتهایی وضع میشود، باید گفته شود چه زمانی محدودیت برداشته خواهد شد و نتیجه اعمال محدودیتها هم بهطور شفاف اعلام شود.»
راد با اشاره به گزارش اسنپپی درباره اندازه بازار خرید اعتباری، سهم احتمالی خرید طلا از این بازار را برای اثرگذاری گسترده بر بازار ارز و طلا محل پرسش دانست. او خواستار ارائه توضیحات مستند همراه تصمیمهای محدودکننده شد و گفت: «کاش برای گرفتن چنین تصمیماتی یک پیوست شفافسازی داشته باشیم تا کسبوکارها بهتر با تصمیم همراه شوند. همچنین مشخص شود در چه نقطهای محدودیت را کنار میگذاریم و آیا این تصمیم اصلاً مؤثر بوده است یا نه.»
قاسمی: اقتصاد دستوری در اهداف خود ناکام میماند
مجتبی قاسمی، دبیر هیئت مقرراتزدایی، بحث را از منظر آزادی اقتصادی مطرح کرد و گفت: «معتقد به آزادی اقتصادی هستم و محدودیت یک استثناست؛ برای آن باید توجیه قابلقبولی داشته باشیم.»
او دستورالعمل اخیر را بخشی از ساختار اقتصاد دستوری دانست و افزود: «این دستورالعمل ماهیت دستور و کنترل دارد و به زعم سیاستگذار برای هدایت اعتبارات بانکی است. باید آن را تکهای از یک تصویر بزرگتر ببینیم که اقتصاد دستوری با ناکامیهای خودش است.»
به گفته قاسمی، ریشه مسئله به کنترل نرخ بهره بازمیگردد: «اگر آزادی اقتصادی وجود داشت، بانک ریسک را محاسبه میکرد و این ریسک در نرخ بهره نشان داده میشد؛ در نتیجه نیازی به این دستورالعمل نبود. اما با تنظیم دستوری نرخ بهره، رانت تولید میکنید.»
او تأکید کرد که محدودیت بهتنهایی مسیر حرکت منابع را تغییر نمیدهد: «وقتی تولید جذاب نشده است، منابع با وجود این محدودیتها هم راه خود را به سمت بازارهای پربازده پیدا میکنند.»
قاسمی همچنین با انتقاد از رویکرد دستور و کنترل گفت: «بانک مرکزی با این روش، از یک رکن تنظیمگر به یک رکن مداخلهگر تبدیل میشود.» او در بخش دیگری از بحث، بر ضرورت پرهیز بانکها از بنگاهداری تأکید کرد.